OpenAI e Anthropic estão acelerando a busca por data centers menores, com capacidade entre 20 e 30 MW, para suprir a demanda de computação imediata, enquanto projetos de grande porte — que podem consumir gigawatts — enfrentam atrasos na construção, segundo um relato da CNBC de 18 de setembro.
As empresas, que já investiram bilhões de dólares em infraestruturas de maior escala, estão explorando acordos com instalações existentes, especialmente na Europa e nos Estados Unidos. Anthropic, por exemplo, está avaliando opções no Reino Unido e na Escandinávia, enquanto OpenAI também analisa oportunidades na região norte dos EUA.
“Estamos construindo um portfólio diversificado de computação para atender à crescente demanda global por IA”, afirmou um porta-voz da OpenAI à CNBC. A empresa destacou que diferentes cargas de trabalho exigem infraestruturas distintas, avaliadas com base em desempenho, confiabilidade, prazos e custo.
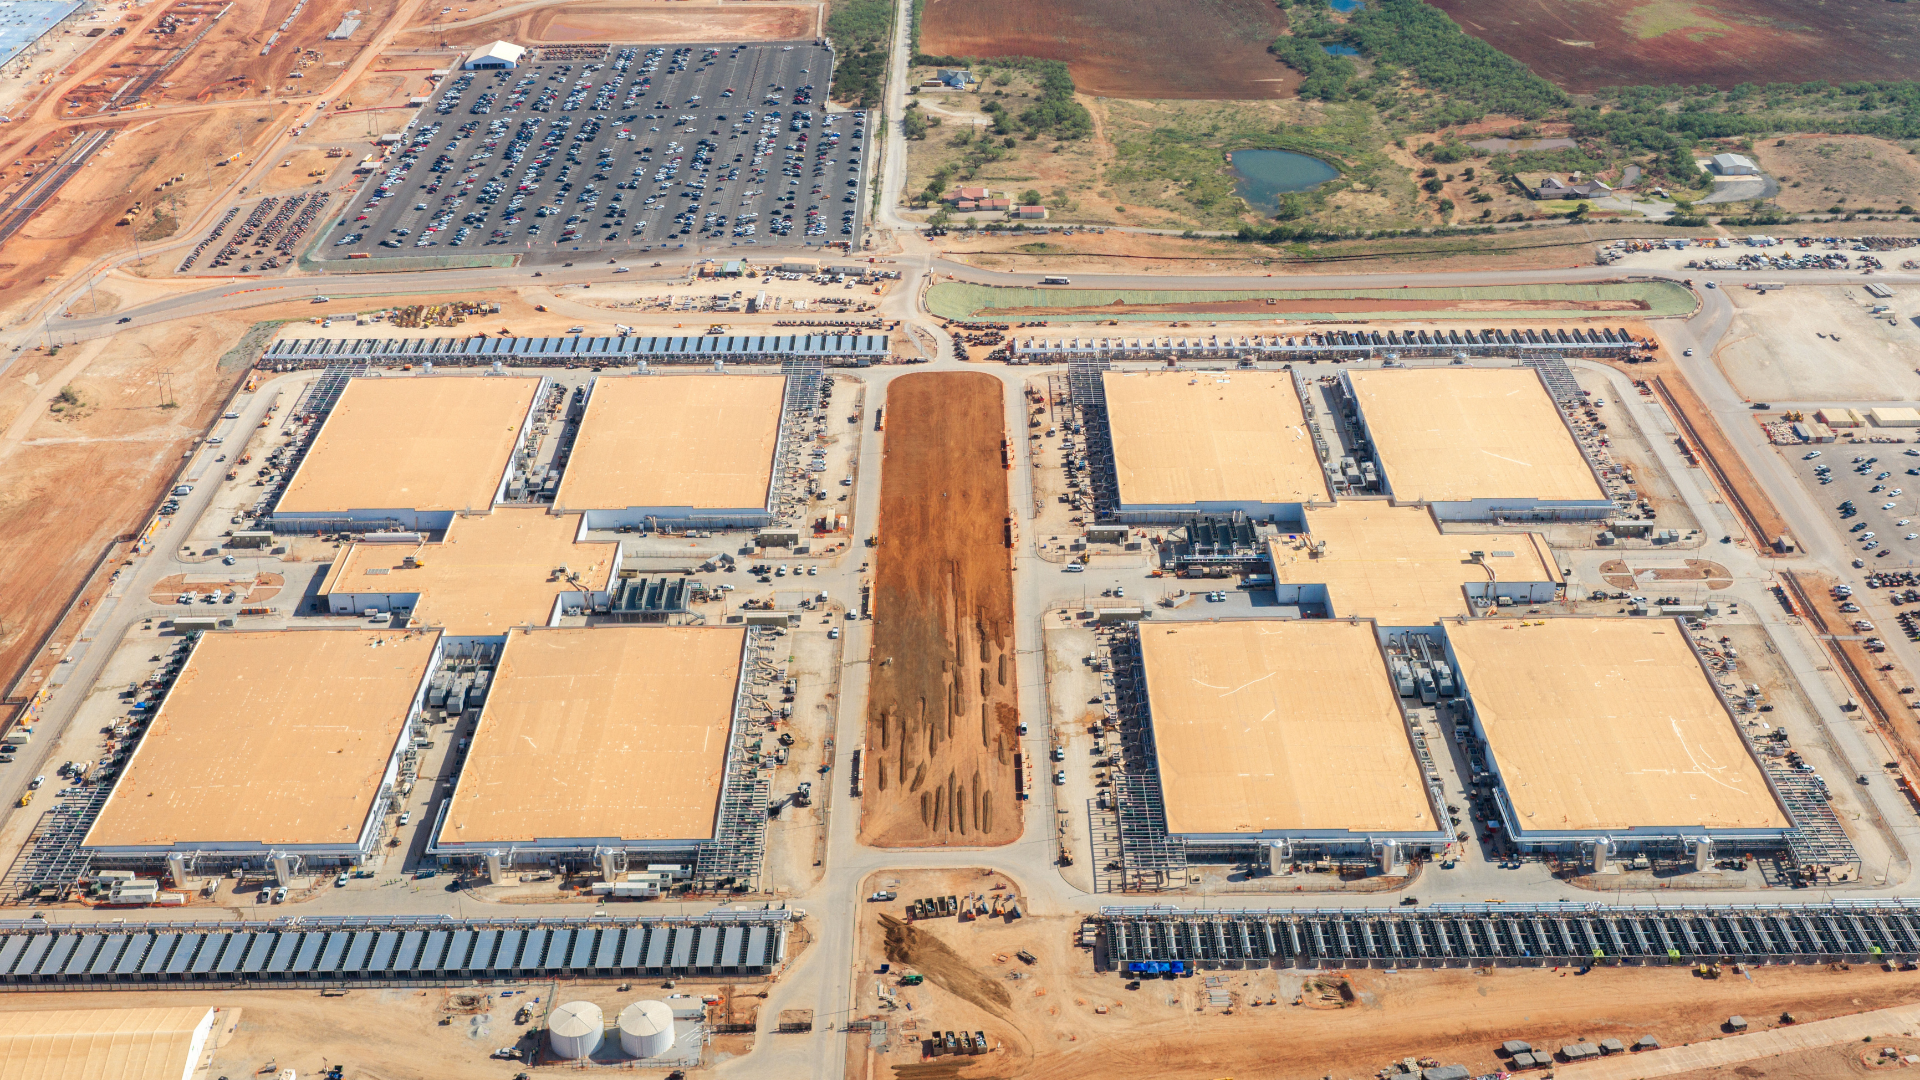
Paralelamente, ambas as empresas estão avançando em projetos de grande porte. Anthropic, por exemplo, assinou um contrato de cerca de US$ 45 bilhões com a Nscale para 460 MW de capacidade em um desenvolvimento na Virgínia Ocidental. Já a OpenAI superou o alvo inicial de 10 GW para sua infraestrutura Stargate, com novos compromissos de 3 GW na Geórgia e 8 GW no Ohio.
Esses projetos, porém, exigem anos para ser concluídos, devido à complexidade de obter terras, conexões à rede elétrica, subestações, sistemas de refrigeração e grandes volumes de energia. Enquanto isso, a demanda imediata por inferência — parte essencial para o funcionamento de modelos de IA — pode ser distribuída entre clusters menores, tornando data centers de menor porte mais viáveis.
“Obter alguns megawatts em instalações já operacionais pode ser mais prático do que esperar por grandes blocos em um único local”, afirmou Jabez Tan, da Structure Research. “Para cargas de trabalho que podem ser distribuídas, uma série de implantações menores pode somar uma capacidade significativa.”
A prática de alugar capacidade já é comum no setor, com laboratórios de IA locatários de infraestrutura de hyperscalers, operadores especializados e neoclouds focados em GPUs. Essa abordagem permite a distribuição de cargas entre diversos fornecedores.
Fonte: Tom’s Hardware